As despesas com educação de pessoas autistas podem receber um tratamento específico na declaração do Imposto de Renda. Projeto em análise na Câmara dos Deputados prevê que esses gastos sejam deduzidos integralmente, sem ficar submetidos ao limite aplicado às demais despesas educacionais.
A proposta trata de uma mudança na forma como o contribuinte informa e aproveita, no cálculo do imposto, os valores pagos com a educação de pessoas autistas. O objetivo do texto é permitir que o abatimento corresponda ao total efetivamente desembolsado, conforme as despesas comprovadas.
Como funciona a mudança prevista
Pelas regras consideradas no debate, as despesas com educação entram na declaração do Imposto de Renda dentro de um limite. Esse teto restringe o valor que pode ser utilizado para reduzir a base de cálculo do tributo, ainda que o contribuinte tenha desembolsado uma quantia maior durante o ano.
O projeto cria uma exceção para os gastos educacionais de pessoas autistas. Em vez de aplicar a essas despesas o mesmo limite destinado às demais deduções com ensino, a proposta permite o aproveitamento integral do valor informado pelo contribuinte.
Na prática, o texto estabelece uma separação entre as despesas educacionais de pessoas autistas e o conjunto das demais despesas com instrução. A mudança alcançaria os valores pagos e comprovados na declaração anual, de acordo com as regras previstas no projeto.
Impacto na declaração anual
A alteração não representaria um pagamento direto às famílias. O efeito ocorreria por meio da apuração do Imposto de Renda, com a possibilidade de reduzir a base sobre a qual o tributo é calculado ou aumentar o valor a ser restituído, conforme a situação de cada contribuinte.
O resultado dependeria dos dados apresentados na declaração, da renda tributável, das demais deduções e do imposto devido. Por isso, a aprovação da proposta não significaria que todas as pessoas responsáveis por despesas educacionais de autistas teriam o mesmo abatimento ou a mesma restituição.
O texto também não altera, por si só, os critérios gerais de comprovação das despesas. A utilização dos valores na declaração dependeria da documentação exigida pela legislação tributária e das regras que vierem a regulamentar a medida, caso o projeto seja aprovado.
Diferença entre gasto e limite
O ponto central da proposta está na diferença entre o custo efetivamente pago e o valor que pode ser considerado no Imposto de Renda. Quando a despesa supera o limite de dedução, a parcela excedente deixa de produzir efeito no cálculo do imposto, mesmo tendo sido desembolsada pelo contribuinte.
O projeto procura retirar as despesas educacionais de pessoas autistas dessa limitação. A ideia é que o valor utilizado na declaração acompanhe o gasto comprovado, em vez de ficar restrito ao teto definido para as despesas educacionais em geral.
A medida, portanto, não cria uma dedução para qualquer tipo de gasto relacionado ao autismo. O alcance indicado no texto está ligado às despesas com educação de pessoas autistas e ao tratamento que elas recebem na declaração do Imposto de Renda.
Tramitação na Câmara
A proposta ainda está em análise na Câmara dos Deputados. Como se trata de um projeto em tramitação, a regra prevista não está em vigor e não pode ser aplicada automaticamente nas declarações apresentadas atualmente.
O texto ainda está sujeito à análise legislativa, que pode incluir debates, pareceres, alterações e votação nas instâncias responsáveis. Para que a mudança passe a produzir efeitos, é necessário que o projeto avance no processo legislativo e seja aprovado conforme as etapas previstas.
Enquanto isso, continuam valendo as regras vigentes para a declaração do Imposto de Renda. Eventuais mudanças dependerão do conteúdo final aprovado e das normas definidas para sua aplicação.
O que a proposta pretende alterar
O projeto não modifica apenas o valor de uma dedução. A mudança proposta está no critério usado para enquadrar as despesas educacionais de pessoas autistas na declaração.
Hoje, o limite geral restringe o aproveitamento das despesas com educação. Com a alteração, esses gastos passariam a ser considerados em uma categoria específica para fins de dedução, com possibilidade de abatimento integral do valor pago.
O texto coloca em discussão se a mesma regra aplicável às despesas educacionais em geral deve alcançar situações em que o custo da educação de pessoas autistas ultrapassa o limite permitido. A resposta prevista na proposta é pela adoção de um tratamento tributário diferenciado para esses gastos.
A eventual mudança deverá ser observada na declaração correspondente ao período definido pela legislação, caso a proposta seja aprovada e entre em vigor. Até lá, contribuintes devem seguir as orientações oficiais da Receita Federal para o preenchimento do Imposto de Renda.
Fonte: Agência Câmara de Notícias.
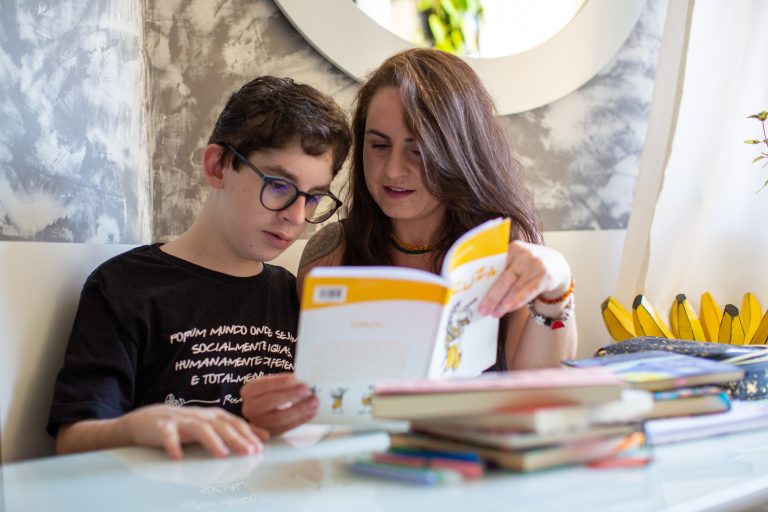
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.