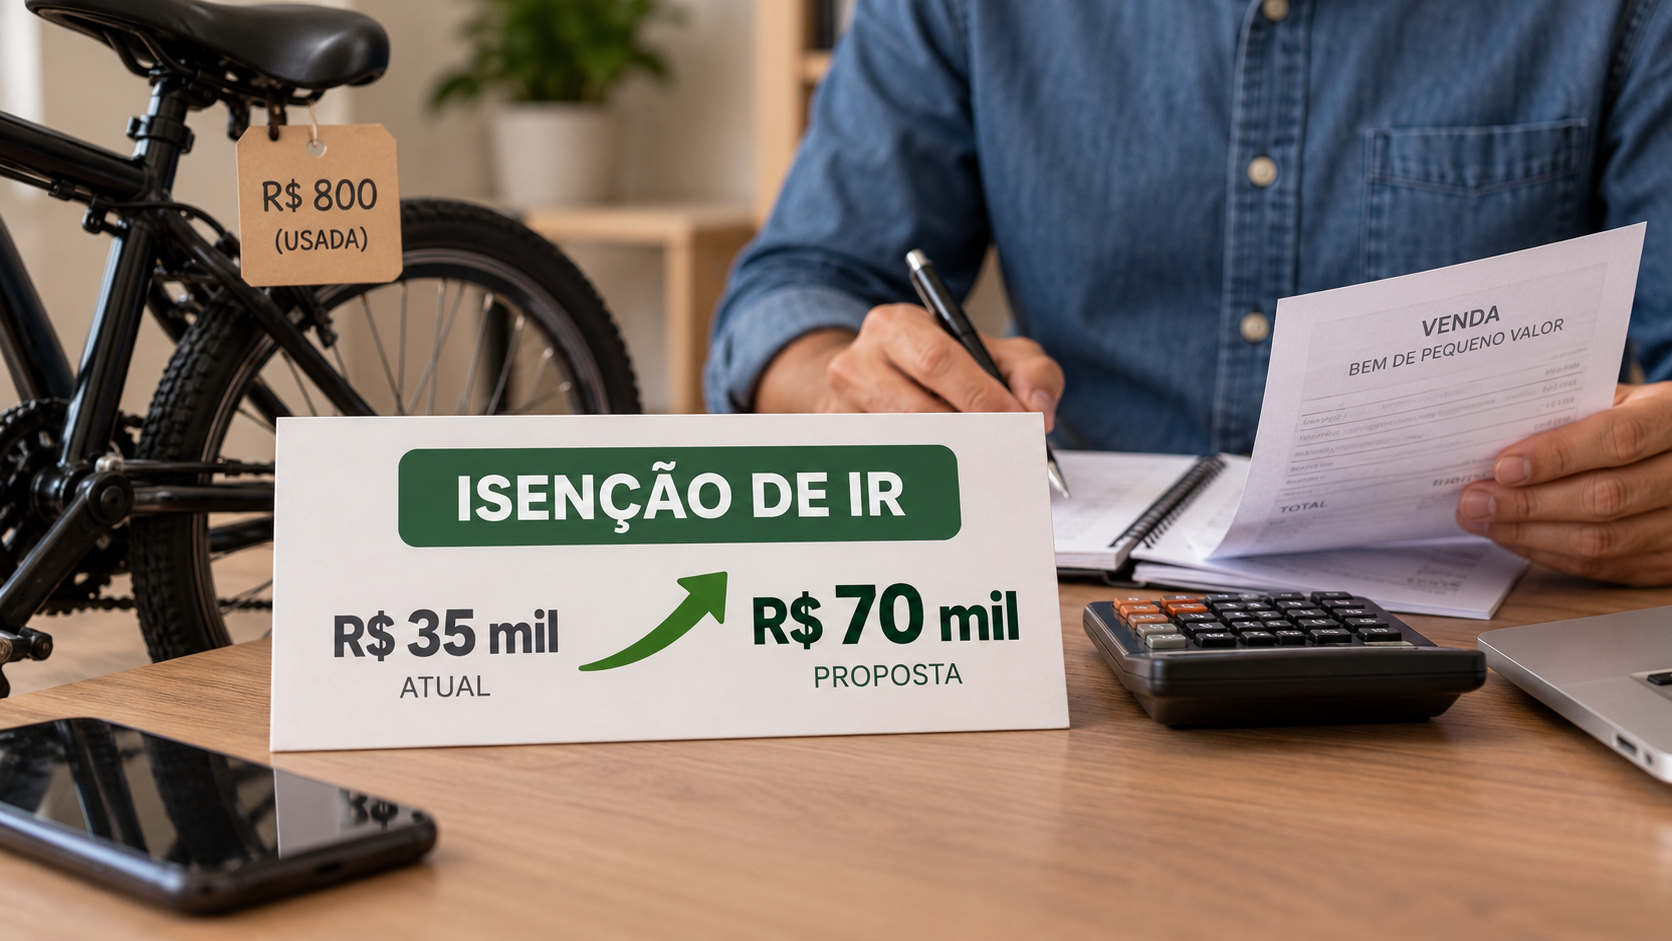
Um projeto em análise na Câmara dos Deputados prevê elevar de R$ 35 mil para R$ 70 mil o limite usado para definir a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. A proposta altera a referência atualmente aplicada à apuração do ganho de capital, mas ainda não produz efeitos para os contribuintes.
Enquanto o texto não for aprovado e convertido em norma, permanece em vigor o limite de R$ 35 mil. A mudança, portanto, não modifica de imediato as obrigações de quem vendeu bens ou pretende realizar esse tipo de operação.
Como funciona a regra em discussão
O projeto trata das vendas realizadas por pessoas físicas e do valor utilizado para separar as operações de pequeno valor daquelas que podem entrar na apuração do ganho de capital. Pela regra atual, a referência é de R$ 35 mil.
A proposta prevê a duplicação desse limite, para R$ 70 mil. Com isso, vendas dentro da nova faixa poderiam ficar abrangidas pela isenção prevista para operações de pequeno valor, caso o texto avance e entre em vigor.
O limite é considerado sobre as vendas realizadas no mês. A alteração não representa uma autorização automática para deixar de informar qualquer operação, porque a aplicação da regra depende do texto aprovado e das demais normas do Imposto de Renda.
O que é o ganho de capital
O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem foi vendido e o custo informado pelo contribuinte. Quando há lucro na operação e não se aplica uma hipótese de isenção, o resultado pode ser submetido à tributação conforme as regras do Imposto de Renda.
O projeto em análise não elimina o cálculo do ganho de capital. O objetivo é modificar o valor de referência usado para as vendas de menor valor. Na prática, a proposta amplia o alcance da faixa que pode ficar fora da cobrança, desde que as condições previstas na legislação sejam atendidas.
A medida, se aprovada, alcançaria operações que hoje podem superar o limite de R$ 35 mil, mas permaneceriam abaixo de R$ 70 mil. A mudança não se aplicaria enquanto o novo parâmetro não tiver sido formalmente aprovado.
Regra atual continua valendo
A tramitação do projeto não altera a legislação vigente. O limite atual de R$ 35 mil continua sendo a referência para a análise das vendas de bens de pequeno valor até que haja uma eventual mudança legal.
Isso significa que o contribuinte deve considerar a regra em vigor ao verificar suas operações e cumprir as obrigações relacionadas ao Imposto de Renda. A mera apresentação ou discussão de uma proposta no Congresso não antecipa a aplicação do limite de R$ 70 mil.
Também não há, com a tramitação, uma dispensa geral para todas as vendas de bens. A eventual isenção dependerá do enquadramento da operação na regra correspondente e do respeito aos critérios definidos pela legislação.
Proposta ainda passa pelo Congresso
O texto está em análise na Câmara dos Deputados e precisa seguir o processo legislativo antes de produzir efeitos. A tramitação pode incluir avaliação pelas comissões, mudanças no conteúdo e votação, conforme o andamento da proposta.
Depois da análise na Câmara, o projeto ainda poderá depender de outras etapas legislativas, de acordo com sua natureza e com o resultado das deliberações. Por isso, o valor de R$ 70 mil deve ser tratado como uma referência prevista no texto em discussão, e não como o limite atualmente válido.
Enquanto o projeto não avançar, a regra dos R$ 35 mil permanece aplicável às vendas de bens de pequeno valor. Qualquer alteração dependerá da conclusão do processo legislativo e da entrada em vigor da norma aprovada.
Impacto previsto para os contribuintes
A principal consequência da proposta seria ampliar a faixa de operações que podem ser consideradas de pequeno valor para fins de isenção do Imposto de Renda. O efeito alcançaria contribuintes que vendem bens ocasionalmente e hoje precisam observar o limite inferior.
Se a mudança for aprovada nos termos previstos, operações de até R$ 70 mil por mês poderão ser analisadas sob a nova referência. A ampliação, no entanto, não altera as demais regras relacionadas à declaração, ao cálculo do custo do bem ou à identificação de eventual ganho.
Por esse motivo, a elevação do limite não deve ser confundida com uma mudança completa na forma de declarar o patrimônio. O projeto se concentra no valor que define a faixa de pequeno valor para a aplicação da isenção.
O que muda se o projeto for aprovado
Com a aprovação, a referência de R$ 35 mil seria substituída pelo limite de R$ 70 mil previsto no texto. A alteração permitiria que uma parcela maior das vendas de bens de pequeno valor fosse enquadrada na regra de isenção, observadas as condições legais.
Até que isso ocorra, os contribuintes devem continuar utilizando o parâmetro atual. A proposta não tem efeito retroativo automático e não autoriza, por si só, a aplicação antecipada do novo limite.
O debate na Câmara, portanto, está concentrado na atualização do valor usado pela legislação para distinguir vendas de menor expressão das operações sujeitas à apuração do ganho de capital. A decisão final ainda depende da tramitação e da aprovação do projeto.
Fonte: Agência Câmara de Notícias.